Paragraaf Lokale heffingen
Inleiding
Terug naar navigatie - Paragraaf Lokale heffingen - InleidingDe paragraaf lokale heffingen geeft informatie over de gemeentelijke heffingen. We onderscheiden drie soorten gemeentelijke heffingen: belastingen, rechten en (bestemmings)heffingen:
- Belastingen zijn algemene heffingen waarvan de opbrengsten vrij kunnen worden besteed. Er is geen maximum aan de opbrengst van belastingen. Voorbeelden hiervan zijn de onroerendezaakbelasting (OZB) en de logiesbelasting.
- Rechten zijn heffingen die worden gevraagd voor specifieke individuele diensten of voorzieningen. De opbrengsten van deze heffingen mogen maximaal 100% van de gemaakte kosten dekken. Voorbeelden hiervan zijn marktgelden en leges.
- (Bestemmings)heffingen zijn heffingen waarvan de opbrengsten worden gebruikt voor specifieke kosten die samenhangen met collectieve voorzieningen. Voor deze heffingen geldt dat maximaal 100% van de kosten mag worden gedekt. Voorbeelden hiervan zijn de afvalstoffenheffing, de rioolheffing en de bijdrage aan een bedrijveninvesteringszone (BIZ).
Capelle aan den IJssel heft op grond van de onderstaande wetten belastingen.
Gemeentewet |
Wet milieubeheer |
Wet op de bedrijveninvesteringszone |
|---|---|---|
Onroerendezaakbelastingen |
Afvalstoffenheffing |
BIZ-bijdrage |
Rioolheffing |
||
Leges en marktgelden |
||
Logiesbelasting |
||
Beleid en uitgangspunten lokale heffingen
Terug naar navigatie - Paragraaf Lokale heffingen - Beleid en uitgangspunten lokale heffingenOnderstaand zijn de uitgangspunten toegelicht met betrekking tot de:
- belastingverordening,
- indexatie tarieven,
- kostendekkendheid,
- kwijtscheldingen,
- overhead,
- onroerendezaakbelasting
- toerekening lasten.
Belastingverordening: De gemeenteraad stelt de belastingenverordeningen ieder jaar opnieuw vast voor het komende belastingjaar. De belastingverordeningen 2027 zullen worden vastgesteld in de raadsvergadering van 14 december 2026. Bij het vaststellen van de belastingverordeningen worden ook de heffingstarieven vastgesteld voor alle heffingen.
Indexatie tarieven: In de uitgangspuntenbrief Begroting 2027 is een indexatie van 2,5% opgenomen voor de belastingen, leges en heffingen.
Kostendekkendheid: Voor de rechten en (bestemmings)heffingen bedraagt de maximaal toegestane kostendekkendheid 100%. De rechten zijn de marktgelden en de leges. De (bestemmings)heffingen zijn de afvalstoffenheffing, rioolheffing en de (BIZ)-bijdrage. Bij de leges is kruissubsidiëring toegestaan tussen hoofdstuk 1 en 2. Met hoofdstuk 3 is geen kruissubsidiëring toegestaan.
Kwijtscheldingen: In de belastingverordening van de afvalstoffen- en rioolheffing is geregeld dat alleen voor deze twee gebruikers heffingen kwijtschelding wordt verleend. Kwijtschelding wordt verleend als een inwoner financieel niet in staat is om de afvalstoffen- en rioolheffing gebruik te betalen. Een kwijtscheldingsverzoek wordt beoordeeld met gebruik van de geldende regelgeving. Gemeenten mogen geen eigen kwijtscheldingsbeleid voeren. Dit doorkruist de regel dat gemeenten niet aan inkomenspolitiek mogen doen. Wel heeft de gemeente de ruimst mogelijke keuze gemaakt:
- bij de berekening van de betalingscapaciteit wordt 100% van de kosten van bestaan meegenomen,
- de kosten van bestaan voor pensioengerechtigden wordt bepaald met gebruik van artikel 3 van de Regeling Kwijtschelding belastingen medeoverheden,
- netto kosten kinderopvang worden meegenomen bij de kosten van bestaan,
- de vermogensgrens is maximaal verhoogd met:
- € 2.000 voor een echtpaar of samenwonende,
- € 1.500 voor alleenstaande,
- € 1.800 voor alleenstaande ouder.
Overhead: Op basis van de Financiële verordening Capelle aan den IJssel 2025 artikel 14 wordt in de kostprijsberekening overhead toegerekend. De definitie van overhead is als volgt: het aandeel in de totale geraamde overheadkosten ter grootte van de geraamde personeelslasten, gedeeld door de totale geraamde personeelslasten van de taakvelden. Voor 2026 is de overhead 49,70%. Voor 2027 is de overhead 50,76%.
Onroerendezaakbelasting: De berekening van de tarieven van de OZB werkt anders dan bij de tarieven van de overige belastingen. Bij de OZB wordt de opbrengst geïndexeerd, omdat het tarief van de OZB afhankelijk is van de WOZ-waarden. Stel de WOZ-waarden stijgen met 10% en de indexatie van de opbrengst is 2,5%. Het gevolg is dan dat voor het begrote jaar het OZB-tarief ten opzichte van het lopende jaar naar beneden bijgesteld moet worden om zo de geraamde opbrengst van de OZB te behalen.
Toerekening lasten: In de raad van 10 juli 2025 is ingestemd met het toerekenen van extra lasten aan afval en riool. De toerekening vindt stapsgewijs plaats gedurende een periode van 4 jaar van 2026 t/m 2029. De extra toerekenbare lasten die samenhangen met afval dan wel riool bestaan uit:
- Baggeren: Baggerkosten vallen onder de waterzorg wat onderdeel uitmaakt van de rioolheffing.
- BTW: Dit betreft compensabele BTW wat mag worden toegerekend aan afval en riool.
- Rattenbestrijding: Dit betreffen kosten voor bestrijding van ratten die voor overlast zorgen door bijplaatsingen bij de afvalcontainers. Verspreiding van huishoudelijk afval wordt hierdoor voorkomen.
- Straatreiniging: Dit zijn kosten die zowel verband houden met afval en riool. De toerekening bedraagt 50% aan afval en 50% aan riool. Voor afval zijn het reinigingskosten die verband houden met het opruimen van zwerfafval voor zover deze samenhangen met huishoudelijke afvalstoffen. Voor riool zijn het reinigingskosten waarmee voorkomen wordt dat straatvuil in het rioolstelstel beland waardoor verstoppingen voorkomen worden.
Baten en lasten belastingen en heffingen
Terug naar navigatie - Paragraaf Lokale heffingen - Baten en lasten belastingen en heffingenBelastingen / heffingen |
Realisatie 2025 |
Begroting 2026 |
Begroting 2027 |
|
|---|---|---|---|---|
Baten |
||||
Onroerendezaakbelastingen* |
16.144 |
16.886 |
17.014 |
|
Afvalstoffenheffing* |
8.683 |
10.246 |
11.709 |
|
Rioolheffing* |
4.134 |
5.357 |
6.630 |
|
Leges hoofdstuk 1 Algemene dienstverlening |
1.627 |
1.971 |
2.230 |
|
Leges hoofdstuk 2 Omgevingswet |
373 |
1.645 |
3.103 |
|
Leges hoofdstuk 3 Europese dienstenrichtlijn |
19 |
68 |
78 |
|
Logiesbelasting |
1 |
4 |
4 |
|
Marktgelden |
41 |
55 |
55 |
|
Totaal baten |
31.022 |
36.232 |
40.823 |
|
Lasten |
||||
Voorziening dubieuze debiteuren |
236 |
-131 |
-131 |
|
Kwijtschelding afvalstoffenheffing |
-481 |
-693 |
-792 |
|
Kwijtschelding rioolheffing |
-98 |
-136 |
-168 |
|
Totaal lasten |
-343 |
-960 |
-1.091 |
|
Saldo baten en lasten |
30.679 |
35.272 |
39.732 |
|
* Naast indexering is er ook rekening gehouden met areaaluitbreiding in 2027. |
||||
Lokale lasten Capelle aan den IJssel
Terug naar navigatie - Paragraaf Lokale heffingen - Lokale lasten Capelle aan den IJsselOnderstaande tabel geeft inzicht in de belastingdruk over de afgelopen jaren. Als rekenmodel is gebruikt een huishouden dat bestaat uit twee personen, die wonen in de meest gangbare rijtjeswoning.
Lokale lasten |
2024 |
2025 |
2026 |
2027 |
||
|---|---|---|---|---|---|---|
WOZ* |
423.000 |
441.000 |
489.000 |
521.000 |
||
Onroerendezaakbelastingen* |
307,94 |
356,77 |
362,84 |
369,39 |
||
Afvalstoffenheffing tweepersoonshuishouden |
264,78 |
283,68 |
330,60 |
360,00 |
||
Rioolheffing eigenaren |
69,00 |
68,52 |
86,94 |
105,78 |
||
Rioolheffing gebruikers |
51,00 |
54,84 |
69,60 |
84,00 |
||
Totaal |
692,72 |
763,81 |
849,98 |
919,17 |
||
Mutatie belastingdruk ten opzichte van voorgaande jaar |
10,3% |
11,3% |
8,1% |
|||
* De jaren 2024, 2025 en 2026 zijn gebaseerd op de werkelijke waardeontwikkeling en de vastgestelde tarieven uit de belastingverordening. De cijfers 2027 zijn nog voorlopig. |
||||||
In onderstaande tabel staan de tarieven vermeld zoals die in onze gemeente gehanteerd worden.
Tarieven Capelle aan den IJssel |
2024 |
2025 |
2026 |
2027 |
|||
|---|---|---|---|---|---|---|---|
OZB eigenaar woning* |
0,0728% |
0,0809% |
0,0742% |
0,0710% |
|||
OZB eigenaar niet-woning* |
0,2746% |
0,3097% |
0,2956% |
0,2792% |
|||
OZB gebruiker niet-woning* |
0,2238% |
0,2513% |
0,2437% |
0,2250% |
|||
Afvalstoffenheffing éénpersoonshuishouden |
226,37 |
244,44 |
290,28 |
312,00 |
|||
Afvalstoffenheffing tweepersoonshuishouden |
264,78 |
283,68 |
330,60 |
360,00 |
|||
Afvalstoffenheffing meer dan tweepersoonshuishouden |
296,52 |
316,20 |
363,96 |
456,00 |
|||
Rioolheffing eigenaren |
69,00 |
68,52 |
86,94 |
105,78 |
|||
Rioolheffing gebruikers |
51,00 |
54,84 |
69,60 |
84,00 |
|||
Logiesbelasting |
1,30 |
1,30 |
1,30 |
1,35 |
|||
Marktgelden dagtarief per m² |
0,64 |
0,65 |
0,67 |
0,68 |
|||
Marktgelden kwartaaltarief per m² |
7,43 |
7,60 |
7,80 |
7,99 |
|||
* Dit zijn OZB tarieven die gebaseerd zijn op de vastgestelde belastingenverordening met uitzondering van 2027, dat zijn voorlopige tarieven. |
|||||||
Lokale lastendruk Zuid-Holland
Terug naar navigatie - Paragraaf Lokale heffingen - Lokale lastendruk Zuid-HollandIn onderstaande tabel is te zien wat de lokale belastingdruk is van onze gemeente ten opzichte van andere gemeenten in Zuid-Holland en ten opzichte van het landelijke. De gegevens die zijn gebruikt komen uit de 'Atlas van de lokale lasten 2026’ van het Centrum voor Onderzoek van de Economie van de Lagere Overheden (COELO) van de Rijksuniversiteit Groningen. Hoe lager het rangnummer, hoe lager de lokale lasten zijn.
Lokale lasten |
Eigenaar – bewoner OZB |
Huurder Afval- en Rioolheffing |
Totale belasting druk provincie |
||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
Belasting druk OZB |
Rangnummer landelijk 2026 |
Rangnummer landelijk 2025 |
Rangnummer provincie ZH 2026 |
Rangnummer provincie ZH 2025 |
Belasting druk Afval en Riool |
Rangnummer landelijk 2026 |
Rangnummer landelijk 2025 |
Rangnummer provincie ZH 2026 |
Rangnummer provincie ZH 2025 |
||
Capelle aan den IJssel |
365 |
41 |
40 |
7 |
6 |
521 |
71 |
20 |
1 |
1 |
886 |
Krimpen aan den IJssel |
392 |
61 |
68 |
11 |
12 |
792 |
326 |
338 |
44 |
8 |
1.184 |
Nissewaard |
406 |
91 |
75 |
16 |
15 |
586 |
137 |
181 |
6 |
3 |
992 |
Ridderkerk |
371 |
46 |
50 |
9 |
9 |
664 |
241 |
218 |
20 |
5 |
1.035 |
Rotterdam |
314 |
12 |
14 |
2 |
4 |
814 |
330 |
329 |
46 |
7 |
1.128 |
Schiedam |
322 |
15 |
8 |
3 |
2 |
695 |
264 |
288 |
26 |
6 |
1.017 |
Vlaardingen |
466 |
163 |
171 |
27 |
30 |
618 |
186 |
215 |
9 |
4 |
1.084 |
Zuidplas |
548 |
251 |
262 |
34 |
38 |
593 |
151 |
147 |
7 |
2 |
1.141 |
Gemiddelde Zuid-Holland |
398 |
660 |
1.058 |
||||||||
Bron: Atlas lokale lasten Coelo 2026 |
|||||||||||
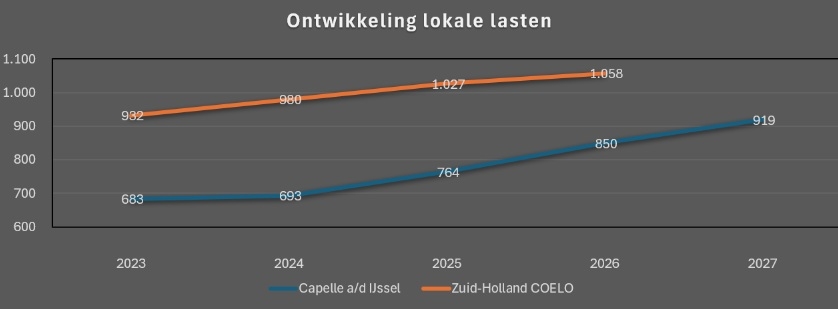
Voor inzicht in de trendmatige ontwikkeling zijn in onderstaande grafiek de lokale lasten van Capelle aan de IJssel (de blauwe lijn) afgezet tegen de ontwikkeling van de lokale lasten in Zuid-Holland COELO (de oranje lijn). De COELO gebruikt voor de berekening van de lokale lasten de volgende heffingen:
- onroerendezaakbelasting woning,
- rioolheffing gebruik,
- afvalstoffenheffing meerpersoonshuishouden.
De bovenstaande berekening van COELO wijkt af van de tabel met de lokale lasten in Capelle aan den IJssel. COELO baseert de lasten op een meerpersoons huishouden met een koopwoning op basis van de gemiddelde WOZ-waarde. De tabel met de lokale lasten Capelle aan den IJssel is gebaseerd op een huishouden dat bestaat uit twee personen met een WOZ-waarde op basis van de meest gangbare rijtjeswoning.
Onroerendezaakbelastingen
Terug naar navigatie - Paragraaf Lokale heffingen - OnroerendezaakbelastingenDe belangrijkste gemeentelijke belasting is de onroerendezaakbelasting (OZB). De hoogte van de OZB is niet aan een maximum gebonden en mag de gemeente zelf vaststellen. De OZB wordt geheven van:
- eigenaren woningen,
- eigenaren niet-woningen,
- gebruikers niet-woningen.
De Wet Waardering Onroerende Zaken (Wet WOZ) schrijft voor dat alle objecten jaarlijks worden geherwaardeerd. Voor 2027 zijn alle objecten gewaardeerd naar de waardepeildatum 1 januari 2026. De eigenaar en gebruiker van alle objecten ontvangen een WOZ-beschikking. De beschikking staat vermeld op het jaarlijkse aanslagbiljet. Wanneer een belanghebbende het niet eens is met de vastgestelde WOZ-waarde is het mogelijk bezwaar in te dienen. Dit traject bestaat uit een informeel en een formeel bezwarentraject. De OZB-tarieven worden als volgt berekend:
Nieuwe voorlopige tarieven 2027 |
Woningen |
Niet-woningen |
||||
|---|---|---|---|---|---|---|
eigenaar |
eigenaar |
gebruiker |
||||
Voor waardeherziening |
0,0742% |
0,2956% |
0,2405% |
|||
Na waardeherziening |
0,0693% |
0,2724% |
0,2195% |
|||
Na indexering = tarief 2027 |
0,0710% |
0,2792% |
0,2250% |
|||
Begrote opbrengst 2027 |
Woningen |
Niet-woningen |
||||
eigenaar |
eigenaar |
gebruiker |
||||
Totale WOZ-waarde 2027 (a) |
13.983.916 |
1.479.873 |
1.479.873 |
|||
Amendement De Pater |
-48.868 |
|||||
Leegstand |
-138.548 |
|||||
Grondslag tarief |
13.983.916 |
1.479.873 |
1.292.457 |
|||
Tarief 2027 |
0,0710% |
0,2792% |
0,2250% |
|||
OZB grondslag |
9.928 |
4.132 |
2.908 |
|||
Nieuwbouw |
128 |
0 |
0 |
|||
Verminderingen |
25 |
33 |
24 |
|||
Begrote opbrengst 2027 |
10.031 |
4.099 |
2.884 |
|||
Totale begrote opbrengst 2027 |
17.014 |
|||||
Afvalstoffenheffing
Terug naar navigatie - Paragraaf Lokale heffingen - AfvalstoffenheffingDe gemeente is wettelijk verplicht ten minste eenmaal per week de huishoudelijke afvalstoffen, met uitzondering van grove huishoudelijke afvalstoffen, in te zamelen. De kosten voor de uitvoering van deze verplichting worden verhaald door het opleggen van de aanslag afvalstoffenheffing. Het tarief van de afvalstoffenheffing is afhankelijk van het aantal personen per huishouden:
- éénpersoonshuishouden;
- tweepersoonshuishouden;
- drie- of meerpersoonshuishouden.
De raad heeft op 10 juli 2025 ingestemd met de stapsgewijze toerekening van extra lasten aan afval over de jaren 2026 tot en met 2029. In deze periode stijgt de afvalstoffenheffing en daardoor ook de kostendekkendheid. Naast de toerekening van extra lasten aan afval zien we jaarlijks ook een stijging van de 'vaste' exploitatie- en de variabele verwerkingskosten. Om tot een eerlijkere verdeling van de lasten te komen, stellen we voor om vanaf 2027 de toerekening van de verwerkingskosten aan de huishoudens af te laten hangen van de omvang van de huishoudens. Deze toerekening is gebaseerd op de totale hoeveelheid kilo's huishoudelijk afval per inwoner in Capelle aan den IJssel (bron CBS). Daardoor kan de stijging van de tarieven afvalstoffenheffing voor de één- en tweepersoonshuishoudens ten opzichte van 2026 beperkt worden. Het tarief voor de drie- en meer persoonshuishoudens stijgt harder, maar zij dragen naar verhouding ook meer bij aan de hoeveelheid te verwerken afval.
Programma |
Kostendekkendheid afvalstoffenheffing |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|---|
Lasten |
|||||
3 |
Afval |
-10.217 |
-10.361 |
-10.440 |
-10.527 |
3 |
Straatreiniging |
-444 |
-444 |
-444 |
-444 |
3 |
Rattenbestrijding |
-70 |
-70 |
-70 |
-70 |
3 |
Baten exclusief heffingen: |
335 |
335 |
335 |
335 |
Netto lasten |
-10.396 |
-10.540 |
-10.619 |
-10.706 |
|
Toe te rekenen indirecte lasten: |
|||||
- compensabele BTW |
-2.115 |
-2.115 |
-2.103 |
-2.103 |
|
6 |
- overhead |
-259 |
-259 |
-259 |
-259 |
Totale lasten |
-12.771 |
-12.914 |
-12.982 |
-13.068 |
|
3 |
Baten afvalstoffenheffing |
11.709 |
12.809 |
13.384 |
13.534 |
4 |
Kwijtscheldingen |
-792 |
-866 |
-905 |
-915 |
Totale baten (opbrengst heffingen) |
10.918 |
11.943 |
12.479 |
12.619 |
|
Kostendekkendheid |
85,5% |
92,5% |
96,1% |
96,6% |
|
Mutatie voorziening afvalstoffenheffing middelen derden |
-333 |
-43 |
-178 |
-125 |
|
Stand voorziening afvalstoffenheffing middelen derden per 31 december |
553 |
511 |
333 |
208 |
|
Rioolheffing
Terug naar navigatie - Paragraaf Lokale heffingen - RioolheffingDe Gemeente is verantwoordelijk voor een goede afvoer van het hemel- en afvalwater. De kosten voor de uitvoering van deze taak worden verhaald door de rioolheffing. De belasting wordt van zowel de eigenaar als de gebruiker van een woning en bedrijfspand geheven. Het tarief voor de eigenaar van een bedrijfspand is een vast bedrag. De grondslag voor het gebruikerstarief is 250m3 of een gedeelte van 250m3 water dat wordt afgevoerd per perceel. Is het afvoerwater meer dan 250m3, dan verdubbelt het gebruikerstarief. Voor huishoudens is het tarief standaard 250m3.
De raad heeft op 10 juli 2025 ingestemd met de stapsgewijze toerekening van van extra lasten aan riool over de jaren 2026 tot en met 2029. In deze periode stijgt de rioolheffing en daardoor ook de kostendekkendheid. Op basis van de huidige informatie stijgt in 2030 de kostendekkendheid boven de 100% wat niet is toegestaan. Bij het opstellen van de Begroting 2030 wordt daar met de vaststelling van de tarieven rioolheffing rekening mee gehouden zodat in 2030 de maximaal toegestane 100% kostendekkendheid niet overschreden wordt.
Programma |
Kostendekkendheid rioolheffing |
2027 |
2028 |
2029 |
2030 |
|---|---|---|---|---|---|
Lasten |
|||||
3 |
Riolering |
-5.486 |
-6.353 |
-7.254 |
-7.833 |
3 |
Straatreiniging |
-444 |
-444 |
-444 |
-444 |
3 |
Baggeren |
- |
-500 |
-500 |
- |
3 |
Baten exclusief heffingen: |
510 |
510 |
510 |
510 |
Netto lasten |
-5.420 |
-6.786 |
-7.688 |
-7.767 |
|
Toerekening indirecte lasten: |
|||||
- compensabele BTW |
-2.125 |
-2.110 |
-2.467 |
-2.345 |
|
6 |
- overhead |
-671 |
-671 |
-671 |
-671 |
Totale lasten |
-8.216 |
-9.567 |
-10.825 |
-10.782 |
|
3 |
Baten rioolheffing |
6.630 |
9.192 |
10.758 |
11.671 |
4 |
Kwijtscheldingen |
-168 |
-236 |
-275 |
-287 |
Totale baten |
6.462 |
8.956 |
10.483 |
11.383 |
|
Kostendekkendheid |
78,7% |
93,6% |
96,8% |
105,6% |
|
Mutatie voorziening rioolheffing middelen derden |
-1.001 |
-379 |
-358 |
585 |
|
Stand voorziening rioolheffing middelen derden per 31 december |
790 |
411 |
53 |
638 |
|
Percentage toerekening lasten aan gebruikers |
43% |
||||
Percentage toerekening lasten aan eigenaren |
57% |
||||
Leges
Terug naar navigatie - Paragraaf Lokale heffingen - LegesLeges worden geheven voor gemeentelijke dienstverlening. Onderstaand is per hoofdstuk een overzicht van de kostendekkendheid van de leges opgenomen.
1 Algemene dienstverlening |
Lasten programma |
Lasten overhead |
Lasten totaal |
Baten |
Kostendekkendheid |
||||
|---|---|---|---|---|---|---|---|---|---|
1.1 |
Burgerlijke stand |
95 |
35 |
130 |
116 |
88,9% |
|||
1.2 |
Reisdocumenten en Nederlandse identiteitskaart |
1.135 |
235 |
1.370 |
1.405 |
102,5% |
|||
1.3 |
Rijbewijzen |
295 |
97 |
391 |
417 |
106,6% |
|||
1.4 |
Verstrekkingen in het kader van basisregistratie persoonsgegevens |
63 |
32 |
95 |
62 |
65,6% |
|||
1.7 |
Overige publiekszaken |
125 |
13 |
138 |
59 |
42,6% |
|||
1.8 |
Gemeentearchief |
2 |
1 |
3 |
2 |
93,4% |
|||
1.9 |
Bijzondere wetten |
112 |
57 |
169 |
153 |
90,4% |
|||
1.10 |
Diversen |
18 |
1 |
18 |
15 |
84,3% |
|||
Totaal hoofdstuk 1 Algemene dienstverlening |
1.844 |
471 |
2.315 |
2.230 |
96,3% |
||||
2 Omgevingswet |
Lasten programma |
Lasten overhead |
Lasten totaal |
Baten |
Kostendekkendheid |
||||
2.2 |
Voorfase |
99 |
50 |
149 |
40 |
26,7% |
|||
2.3 |
Activiteiten met betrekking tot bouwwerken |
2.135 |
229 |
2.364 |
2.803 |
118,6% |
|||
2.4 |
Activiteiten met betrekking tot cultureel erfgoed en werelderfgoed |
2 |
1 |
3 |
3 |
91,6% |
|||
2.5 |
Milieubelastende activiteiten |
13 |
6 |
19 |
23 |
120,7% |
|||
2.7 |
Aanlegactiviteiten |
149 |
76 |
225 |
154 |
68,7% |
|||
2.8 |
Overige activiteiten |
17 |
9 |
26 |
2 |
9,0% |
|||
2.9 |
Maatwerkvoorschriften bij bouwactiviteiten |
1 |
1 |
2 |
1 |
36,1% |
|||
2.11 |
Overige tarieven |
27 |
14 |
41 |
3 |
7,7% |
|||
2.12 |
Modaliteiten |
221 |
112 |
334 |
75 |
22,5% |
|||
2.13 |
Vermindering |
0 |
0 |
0 |
-1 |
-297,6% |
|||
2.14 |
Teruggaaf |
34 |
17 |
52 |
0 |
0,0% |
|||
Totaal hoofdstuk 2 Omgevingswet |
2.699 |
515 |
3.214 |
3.103 |
96,5% |
||||
3 Europese dienstenrichtlijn |
Lasten programma |
Lasten overhead |
Lasten totaal |
Baten |
Kostendekkendheid |
||||
3.1 |
Horeca |
18 |
9 |
27 |
20 |
73,1% |
|||
3.3 |
Winkeltijdenwet |
2 |
1 |
4 |
3 |
72,3% |
|||
3.4 |
Organiseren evenement of markt |
11 |
6 |
17 |
10 |
58,9% |
|||
3.5 |
Standplaatsen |
6 |
3 |
9 |
5 |
54,4% |
|||
3.7 |
In dit hoofdstuk niet benoemd besluit |
52 |
26 |
78 |
41 |
52,5% |
|||
Totaal hoofdstuk 3 Europese dienstenrichtlijn |
89 |
45 |
134 |
78 |
58,1% |
||||
Logiesbelasting
Terug naar navigatie - Paragraaf Lokale heffingen - LogiesbelastingLogiesbelasting wordt geheven van eigenaren van hotels, pensions (B&B) en recreatiewoningen. Het aanslagbedrag wordt berekend per persoon per overnachting. De opbrengst van de logiesbelasting komt ten gunste van de algemene middelen. De logiesbelasting wordt door de geringe hoogte van het tarief niet jaarlijks geïndexeerd. Daarom wordt het tarief elke drie jaar verhoogd met € 0,05. Het huidige tarief bedraagt vanaf 2024 € 1,30. Voor 2027 wordt het tarief verhoogd naar € 1,35. Voor 2027 bedragen de begrote baten € 4.000.
Marktgelden
Terug naar navigatie - Paragraaf Lokale heffingen - MarktgeldenMarktgeld is een recht wat wordt geheven voor de weekmarkt op het Stadsplein. Voor 2027 bedraagt het dagtarief € 0,68 per m2 en het kwartaaltarief € 7,99 per m2. De marktgelden worden ingezet voor de bekostiging van de markt zoals het onderhoud, de energiekosten en de inzet van de marktmeester. Voor 2027 bedragen de begrote baten € 55.000 en de begrote lasten € 106.400. De kostendekkendheid komt daarmee uit op 51,7%.
Bedrijveninvesteringszones
Terug naar navigatie - Paragraaf Lokale heffingen - BedrijveninvesteringszonesDe BIZ-bijdrage betreft een bestemmingsheffing waarmee ondernemers met de opbrengst van de BIZ-bijdrage gezamenlijk investeren ter bevordering van de:
- leefbaarheid en veiligheid,
- ruimtelijke kwaliteit,
- economische ontwikkeling.
Met de ondernemers van het bedrijventerrein CapelleXL en Capelle-West is afgesproken dat voor deze bedrijventerreinen BIZ aanslagen worden opgelegd. De afspraak om de BIZ te heffen wordt om de vijf jaar herzien. Voor de BIZ Hoofdweg Capelle XL worden 717 aanslagen opgelegd voor totaal € 331.000. Voor BIZ Capelle West worden 212 aanslagen opgelegd voor totaal € 80.000. De kosten die worden gemaakt voor het invorderen van de aanslagen (perceptiekosten) worden vergoed door 1% van de opbrengst af te halen.
We onderzoeken momenteel de haalbaarheid van twee nieuwe bedrijfsinvesteringszones; Fascinatio en winkelgebied Schenkel. De draagvlakmeting voor de zones zal plaatsvinden in het eerste kwartaal van 2027.